Запрос банка в рамках 115-ФЗ нельзя игнорировать или воспринимать как обычную формальность. Банк оценивает не только отдельный платеж, но и деятельность клиента в целом: происхождение денег, характер расчетов, контрагентов, налоговую нагрузку и экономический смысл операций.
Важно понимать, что термин «блокировка счета» часто используется условно. В зависимости от ситуации речь может идти об отказе в конкретной операции, ограничениях банковского обслуживания или применении иных мер.
В подготовке материала принимали участие эксперты институтов судебной экспертизы и криминалистики.
Данный материал не является юридическим заключением или гарантированным алгоритмом разблокировки счета. Это практическая гипотеза, основанная на анализе законодательства и подходов к подтверждению реальности хозяйственной деятельности. Каждая ситуация требует индивидуальной правовой оценки.
Что делать после получения запроса банка
Главная ошибка бизнеса заключается в том, чтобы просто отправить банку папку договоров, счетов и актов.
Банку необходимо объяснить экономический смысл операций.
В ответе должны быть четко раскрыты:
- Чем фактически занимается компания.
- Откуда поступают денежные средства.
- За какие товары, работы или услуги компания получает оплату.
- Кому и за что перечисляются деньги.
- Какими ресурсами компания выполняет свои обязательства.
- Почему конкретные операции являются обычными и экономически обоснованными для данного бизнеса.
Каждое существенное утверждение желательно подтверждать документами.
Это могут быть договоры, акты, УПД, накладные, счета, платежные документы, налоговая отчетность, документы по сотрудникам, аренде, складу, оборудованию, перевозкам, подрядчикам и иные доказательства фактического исполнения сделок.
Спорные операции нужно разбирать отдельно
Если банк указал конкретные платежи или контрагентов, по ним желательно подготовить отдельные пояснения.
Удобная структура:
Контрагент.
Сумма операции.
Основание платежа.
Экономический смысл.
Связь операции с основной деятельностью.
Документы, подтверждающие исполнение сделки.
Ответ должен позволять сотруднику финансового мониторинга быстро восстановить реальную хозяйственную цепочку: договор, исполнение обязательств, получение денег, дальнейшее движение денежных средств.
Необходимо проверять, чтобы документы не противоречили друг другу, банковской выписке, налоговой отчетности и фактической деятельности организации.
Чего делать нельзя
Не следует создавать договоры, акты, счета, переписку или иные документы задним числом только для ответа банку.
Нельзя давать объяснения, которые невозможно подтвердить.
Не рекомендуется дробить операции, искусственно менять назначение платежей, переводить обороты между несколькими банками исключительно с целью обхода контроля или использовать счета других лиц.
Такие действия способны не решить проблему, а увеличить количество вопросов к компании.
Если банк не принял пояснения
Отрицательный результат после первого ответа не означает, что необходимо отправить тот же комплект документов повторно.
Нужно установить конкретную причину решения банка и проверить всю модель деятельности компании: входящие платежи, расходы, контрагентов, налоги, снятие наличных, переводы физическим лицам, ресурсы компании и соответствие оборотов заявленному виду бизнеса.
Законодательство предусматривает механизм представления в банк документов и сведений для пересмотра решения об отказе. В предусмотренных законом случаях после прохождения банковской процедуры вопрос может быть вынесен на рассмотрение межведомственной комиссии при Банке России.
На этой стадии особенно важна правильная юридическая квалификация ситуации. Ошибка в выборе процедуры или слабое документальное обоснование могут существенно снизить вероятность положительного результата.
Вывод: как не допустить проблем по 115-ФЗ
Основная защита бизнеса заключается не в подготовке ответа после запроса банка, а в правильной организации расчетов до появления такого запроса.
Компания должна:
- Проводить операции, соответствующие реальному характеру бизнеса.
- Проверять контрагентов до заключения существенных сделок.
- Хранить документы, подтверждающие не только заключение договора, но и его фактическое исполнение.
- Указывать конкретное и понятное назначение платежей.
- Обеспечивать соответствие оборотов компании ее сотрудникам, ресурсам, налоговой нагрузке и заявленному виду деятельности.
- Избегать транзитного характера движения денежных средств и иных операций, экономический смысл которых сложно подтвердить.
- Периодически проводить юридический и финансовый анализ банковских операций.
Если запрос по 115-ФЗ уже получен, действовать необходимо системно. Не следует отвечать формально, направлять случайный комплект документов или пытаться самостоятельно придумать объяснение спорным операциям.
При существенных ограничениях по счету, крупных оборотах или сложной структуре операций рекомендуется обращаться в квалифицированную юридическую службу, специализирующуюся на 115-ФЗ, банковском комплаенсе и финансовом мониторинге. Специалисты должны сначала проанализировать причины претензий банка, а затем сформировать правовую позицию и доказательную базу.
Чек лист: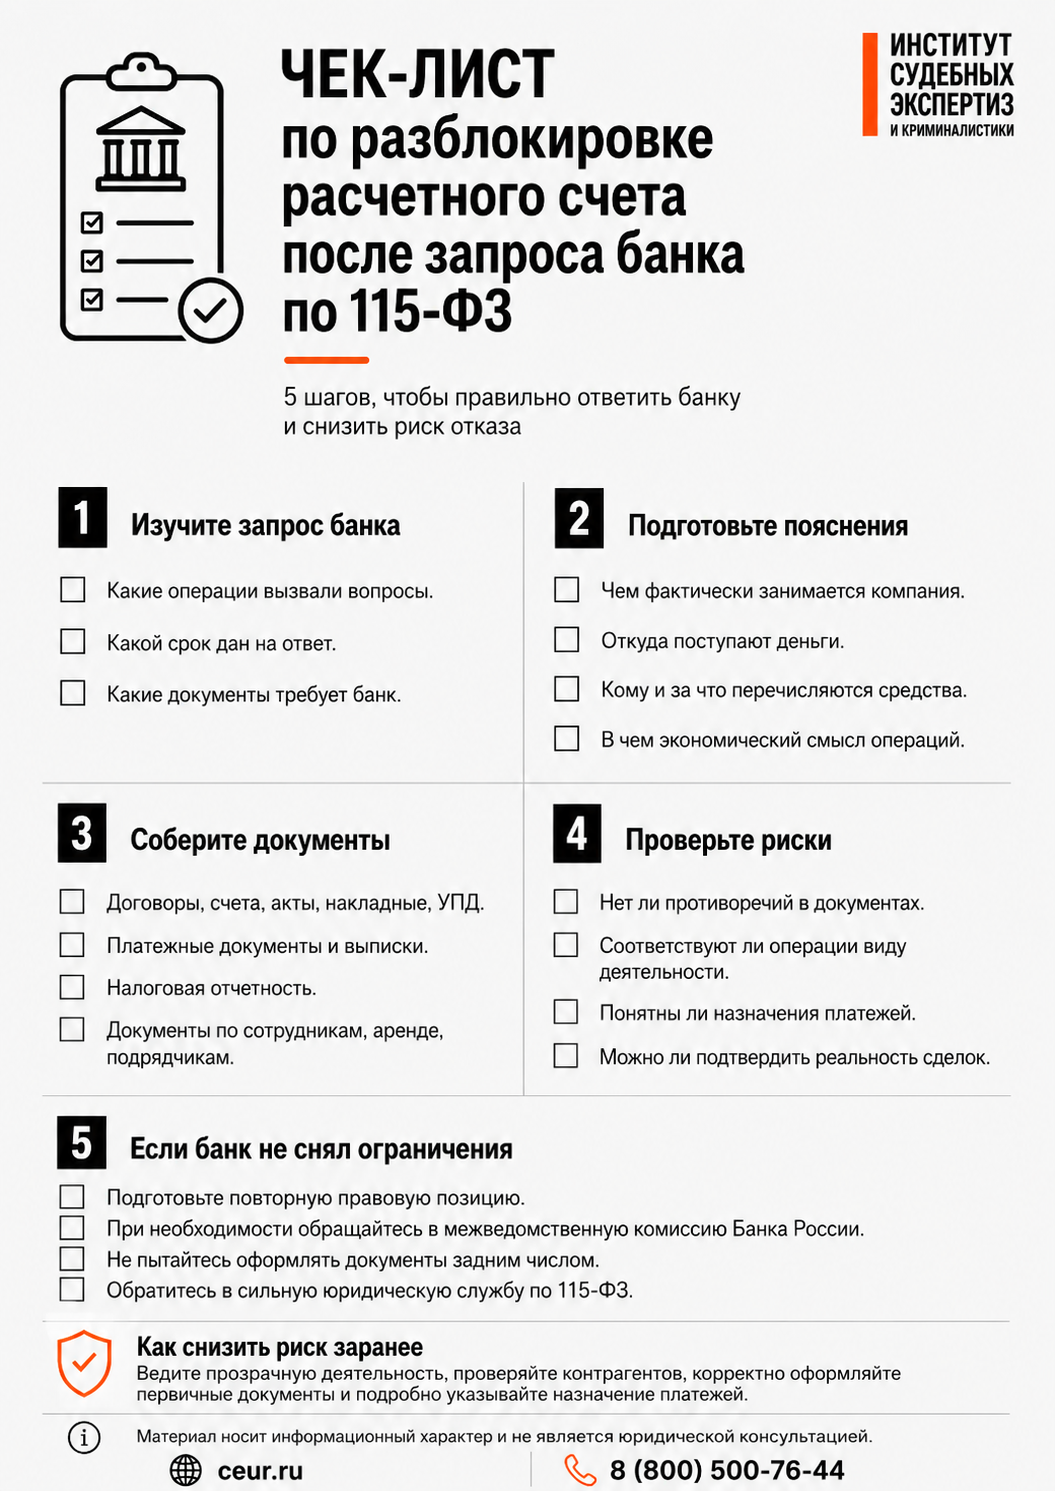
Источники: